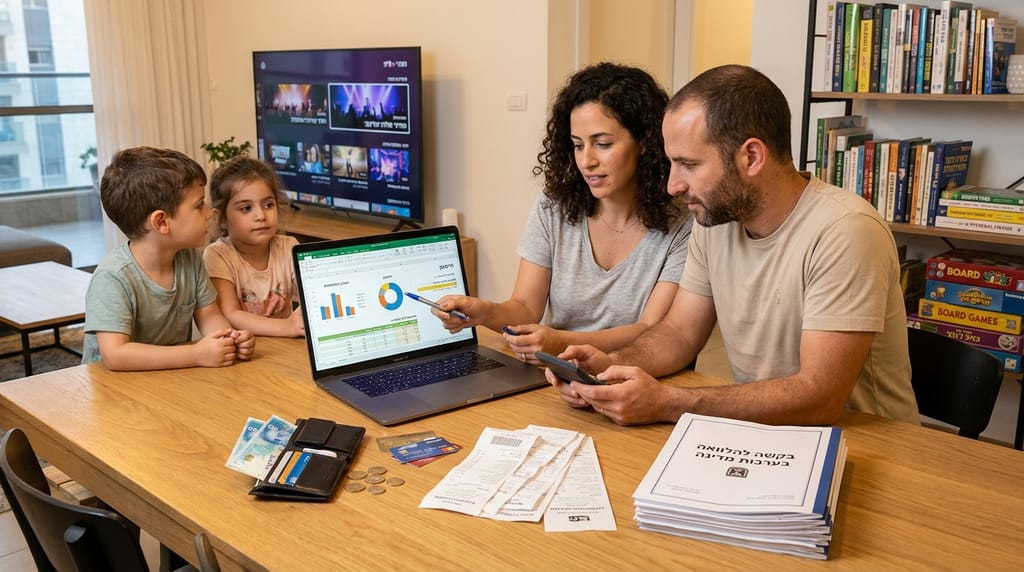
ניהול כלכלי משפחתי חכם הפך בשנים האחרונות לצורך חיוני בישראל, נוכח יוקר המחיה, הריביות המשתנות והעומס על התקציב הביתי. משפחות רבות מתמודדות עם פער בין ההכנסות להוצאות, אשר לעיתים מוביל למינוס כרוני, שימוש מופרז באשראי וחוסר ודאות כלכלית. בניית תכנית כלכלית סדורה, הכוללת תקציב, תכנון חובות וחיסכון, מאפשרת שליטה טובה יותר בכסף וצמצום מתחים בתוך הבית.
בניית תקציב משפחתי: מאיפה מתחילים
השלב הראשון הוא מיפוי מלא של ההכנסות וההוצאות. מומלץ לרכז את כל תלושי השכר, קצבאות הביטוח הלאומי והכנסות נוספות, מול דפי האשראי, הוראות הקבע והחשבונות החודשיים. חלוקה לקטגוריות כמו דיור, מזון, תחבורה, חינוך, בריאות ובילויים מסייעת לזהות מוקדי בזבוז.
לאחר המיפוי נקבעת מסגרת תקציב ריאלית לכל סעיף, בהתאם ליעדים המשפחתיים: יציאה מהמינוס, הגדלת חיסכון, או צמצום הלוואות. חשוב לעקוב באופן שוטף אחר הביצוע בפועל, באמצעות אפליקציה, גיליון אקסל או מחברת ייעודית, ולעדכן את התקציב אחת לחודש בהתאם לשינויים.
צרכנות נבונה בעידן הדיגיטלי
צרכנות נבונה איננה רק צמצום הוצאות, אלא קנייה חכמה ומודעת. השוואת מחירים לפני כל רכישה משמעותית, בדיקת עלויות משלוח, תנאי אחריות ושירות לקוחות יכולה לחסוך מאות שקלים בחודש. גם בחיי היומיום, מעבר למותגים זולים יותר, ניצול מבצעים אמיתיים ותכנון קניות מרוכזות במקום רכישות ספונטניות מפחיתים עלויות.
תוכן כלכלי נגיש מסייע לקבל החלטות טובות יותר. לצד חדשות, מדריכים פיננסיים וכתבות עומק, ניתן למצוא גם כתבות פנאי ובידור המשלבות טיפים קלים ליישום על התנהלות יומיומית. חשיפה עקבית לתוכן כזה מעודדת אימוץ הרגלים כלכליים בריאים לאורך זמן.
התמודדות עם חובות ואשראי יקר
שימוש לא מבוקר בכרטיסי אשראי, הלוואות מהירות וחריגה ממסגרת הבנק עלולים להוביל לריביות גבוהות ולהחמרת המצב הכלכלי. הצעד הראשון הוא ריכוז כל החובות לרשימה אחת הכוללת סכום, ריבית ותקופת החזר. כך ניתן להחליט אילו חובות לסלק קודם – בדרך כלל אלה הנושאים ריבית גבוהה במיוחד.
לעיתים כדאי לבחון מחזור הלוואות: איחוד כמה הלוואות יקרות להלוואה אחת בריבית נמוכה יותר ובפריסת תשלומים מותאמת. חשוב לבדוק היטב את העלות הכוללת, כולל עמלות ודמי פתיחת תיק, ולא להסתפק רק בגובה ההחזר החודשי. מטרת המהלך היא הקלה אמיתית על התקציב, ולא דחייה של הבעיה.
הלוואות בערבות מדינה: למי זה מתאים וכיצד לנצל נכון
הלוואות בערבות מדינה נועדו בעיקר לעסקים קטנים ובינוניים, אך יש להן השפעה עקיפה גם על היציבות הכלכלית המשפחתית. בעל עסק משפחתי הנזקק למימון יכול להעדיף מסלול כזה, שבו המדינה מספקת חלק מהערבות לבנק, וכך מאפשרת ריבית נוחה יותר ותנאי החזר גמישים יחסית.
לפני הגשת בקשה להלוואה בערבות מדינה חשוב להכין תכנית עסקית מפורטת, תחזית תזרים מזומנים ותכנון ברור לשימוש בכסף – השקעה בציוד, שיווק, גיוס עובדים או הרחבת פעילות. הלוואה שאינה מגובה בתכנית ריאלית עלולה להפוך לנטל על משק הבית, ולכן יש לבחון היטב את סיכויי ההחזר ואת רמת הסיכון שהמשפחה מסוגלת לשאת.
חיסכון והשקעות לטווח ארוך
ניהול כלכלי משפחתי חכם כולל גם מבט קדימה: קרן חירום, חיסכון לילדים ותכנון פנסיוני. קרן חירום בגובה מספר חודשי מחיה מספקת רשת ביטחון למצבי אבטלה, מחלה או תיקון פתאומי יקר. ניתן לבנות אותה בהפקדות חודשיות קטנות, המתוכננות מראש בתקציב.
בהמשך, כדאי לבחון אפיקי חיסכון והשקעה בהתאם לרמת הסיכון המתאימה וליעדים: חיסכון לטווח בינוני לרכישת דירה, או השקעות לטווח ארוך לפנסיה. בדיקה תקופתית של דמי הניהול, רמת החשיפה למניות והתשואות בפועל מאפשרת שיפור משמעותי בתוצאות לאורך השנים.
תרבות פיננסית משפחתית ותקשורת פתוחה
ניהול כלכלי אפקטיבי נשען גם על שיח פתוח בתוך המשפחה. קביעת מטרות משותפות, כמו יציאה מהמינוס או חיסכון לחופשה, יוצרת מחויבות הדדית ומפחיתה קונפליקטים סביב כסף. שילוב בני נוער בתכנון התקציב ובהבנת המשמעויות של אשראי, ריבית וחיסכון תורם לדור בוגר ומודע יותר כלכלית.
הקפדה על סדרי עדיפויות, תכנון הוצאות מראש והימנעות מהחלטות אימפולסיביות מאפשרים לבנות יציבות לאורך זמן. כך הופך הכסף לכלי ניהולי ושירותי עבור המשפחה, ולא למקור מתמשך של לחץ וחוסר ודאות.